Pokuty pri eFaktúre: za čo hrozia, v akej výške a kedy sa neukladajú
Pokuta do 10 000 eur, pri opakovaní do 100 000 eur. Za čo pri eFaktúre hrozí, kedy je povinnosť splnená a kedy Finančná správa pokutu neuloží.
Redakcia FakturujOnline · 7 min čítania
Obsah článku (9 častí)
- Pokuta hrozí za chýbajúce, nesprávne alebo oneskorené údaje
- Rozhoduje okamih, keď poštár faktúru úspešne prevezme
- Pri zrejmom omyle a preukázanom zlyhaní poštára sa pokuta neukladá
- Chyby pri vystavení a odoslaní faktúry
- Šesť pravidiel, ktoré pomôžu predísť pokute
- Neplatitelia DPH musia eFaktúry prijímať, nie vystavovať
- Novela má obmedziť oznamovanie na dodávateľa
- FakturujOnline zobrazuje stav odoslania aj uložené XML
- Časté otázky
Za porušenie povinností pri eFaktúre hrozí pokuta až do 10 000 eur, pri opakovanom porušení až do 100 000 eur. Finančná správa však uvádza aj prípady, keď sankciu neuloží. Rozhoduje najmä to, či platiteľ DPH odovzdal faktúru Digitálnemu poštárovi riadne a včas.
Vychádzame z otázok a odpovedí k eFaktúre, ktoré Finančné riaditeľstvo SR. Ide o praktické usmernenie, nie právne záväzný dokument. Čísla príkladov v texte odkazujú na jeho jednotlivé odpovede.
Pokuta hrozí za chýbajúce, nesprávne alebo oneskorené údaje
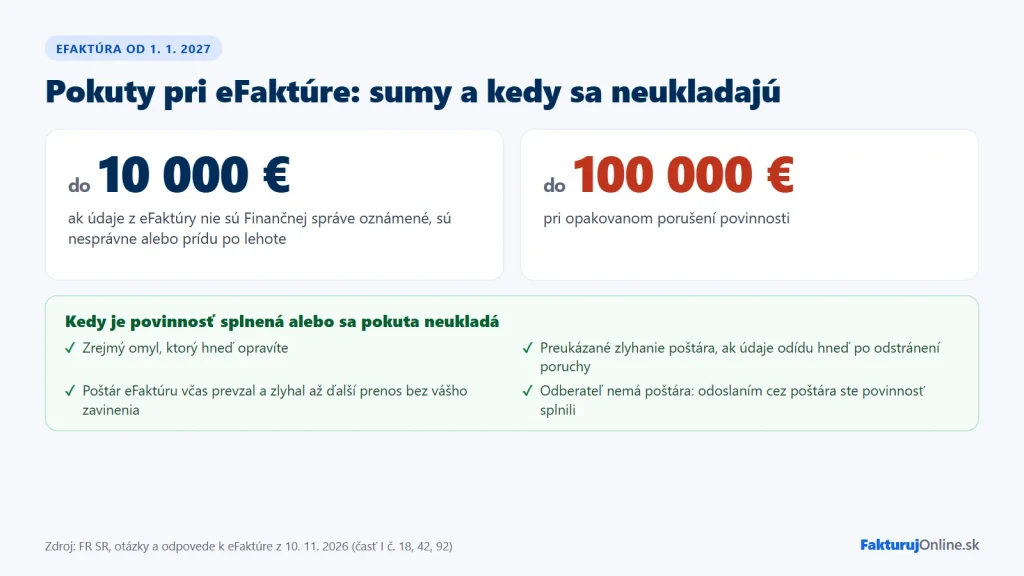
Finančná správa môže uložiť pokutu, ak údaje z faktúry (časť I, príklad č. 18):
- neboli oznámené vôbec,
- boli oznámené nesprávne,
- boli oznámené po zákonnej lehote.
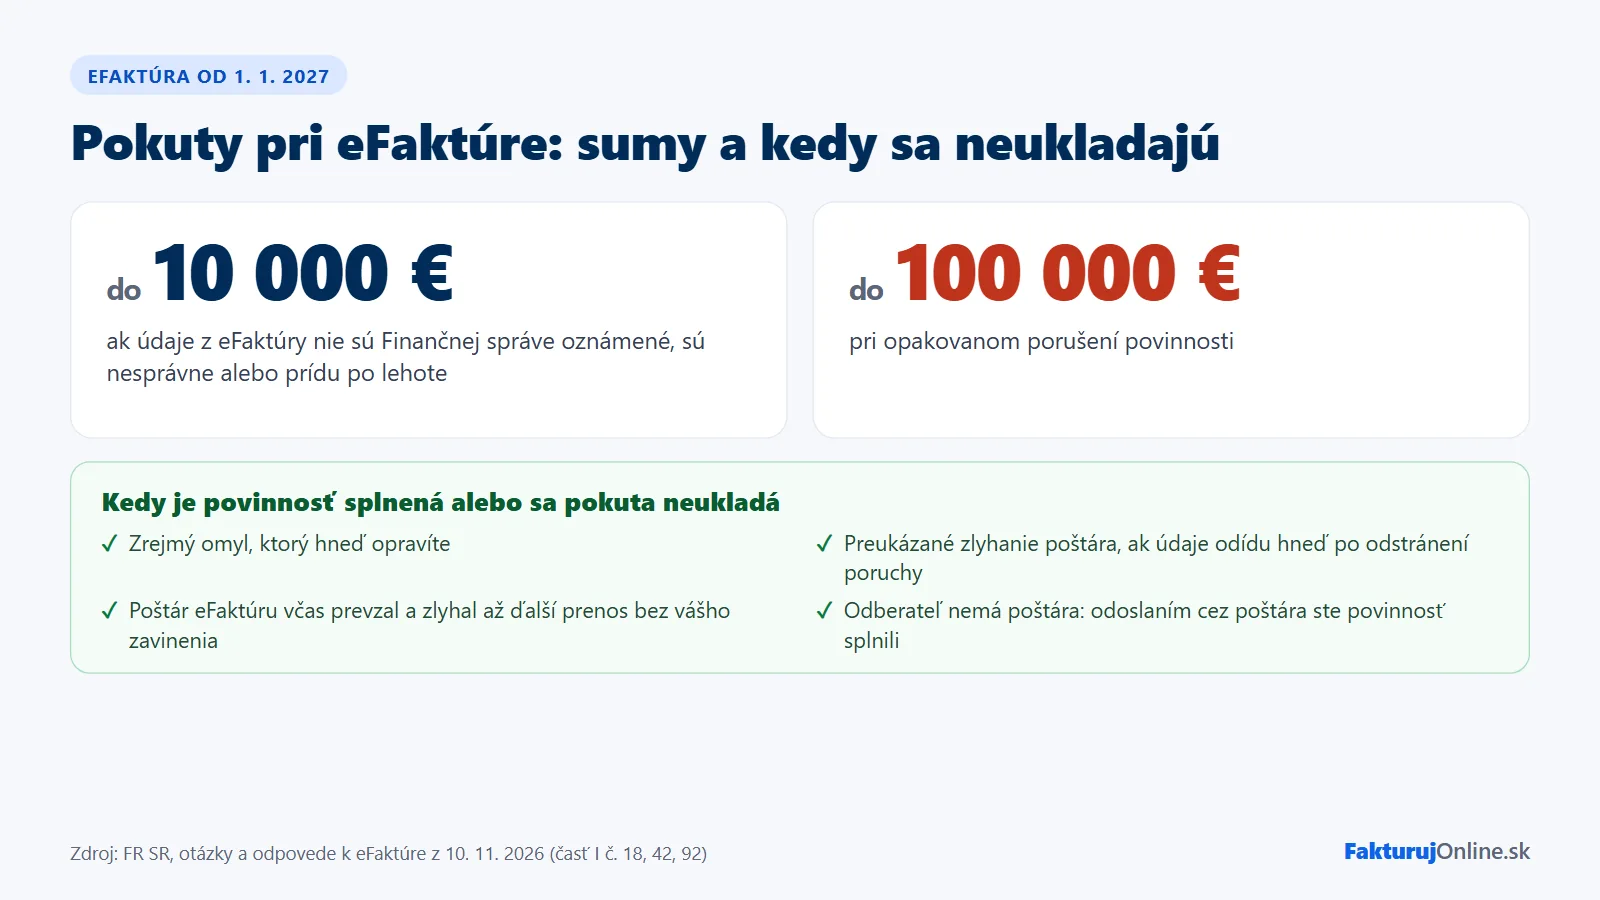
Za prvé porušenie môže pokuta dosiahnuť až 10 000 eur, pri opakovanom 100 000 eur. Ide o maximálne sumy, nie automaticky ukladané pokuty.
Údaje posiela poštár, zodpovedá platiteľ DPH
Oznamovanie prebieha automaticky cez zazmluvneného Digitálneho poštára. Zodpovednosť za splnenie povinnosti však zostáva platiteľovi DPH. Podľa novembrového znenia odpovedí sa oznamujú aj údaje z prijatých eFaktúr, a to do piatich dní od ich prijatia poštárom. Pripravovaná novela môže oznamovanie na strane odberateľa zrušiť.
Rozhoduje okamih, keď poštár faktúru úspešne prevezme
Finančná správa považuje oznamovaciu povinnosť za splnenú odovzdaním eFaktúry doručovacej službe. Ak ju certifikovaný poštár riadne prevzal v lehote, neskorší problém s prenosom údajov do systému Finančnej správy nejde sám osebe na účet platiteľa (časť I, príklad č. 92).
- Poštár faktúru prevzal. Následné technické zlyhanie alebo negatívna odpoveď systému Finančnej správy samy osebe neznamenajú porušenie povinnosti.
- Poštár faktúru odmietol. Ak neprešla technickou či validačnou kontrolou, treba ju opraviť a v lehote odoslať znova.
- Údaje sa museli opravovať. Pri posúdení včasnosti rozhoduje prvé úspešné odovzdanie.
Platiteľ musí vedieť preukázať, že poštár faktúru prevzal riadne a včas. Ak sa potom prenos alebo spracovanie údajov pokazí bez jeho zavinenia, Finančná správa to nepovažuje za dôvod na sankciu.
Pri zrejmom omyle a preukázanom zlyhaní poštára sa pokuta neukladá
Finančná správa v odpovedi č. 18 uvádza dva prípady, keď podnikateľovi pokutu neuloží:
- Chybu urobil omylom. Ak ide o zrejmý omyl a podnikateľ ho bezodkladne opraví, pokutu nedostane.
- Zlyhal Digitálny poštár. Ak podnikateľ dokáže preukázať technickú poruchu svojho poštára a údaje sa odošlú bezodkladne po jej odstránení, pokuta sa neukladá.
Pokuty sa nemusíte obávať ani vtedy, keď ste eFaktúru riadne odoslali, ale odberateľ nemá vlastného Digitálneho poštára. Podľa Finančnej správy ste si povinnosť splnili už jej odovzdaním na doručenie. Údaje sa finančnej správe oznámia, aj keď faktúra k odberateľovi nedorazí. Viac sa tejto situácii venujeme v článku Odberateľ nemá Digitálneho poštára.
Samotná povinnosť vystavovať eFaktúry začne pre platiteľov DPH platiť až 1. januára 2027. Do konca roka 2026 je ich vystavovanie dobrovoľné.
Chyby pri vystavení a odoslaní faktúry
Faktúra zostane v programe
Lehota na vyhotovenie faktúry zostáva 15 dní. Pri eFaktúre ju treba v tejto lehote aj odovzdať na doručenie. Dátum vyhotovenia má zodpovedať dňu jej skutočného odoslania (časť I, príklad č. 74). Ak ju vystavíte štrnásty deň a odošlete až o týždeň, lehotu ste nestihli.
Odberateľ dostane iba PDF
Ak platiteľ DPH pošle slovenskej firme iba PDF tam, kde zákon vyžaduje eFaktúru, nesplnil požadovaný spôsob vystavenia. Údaje sa zároveň neoznámia cez doručovaciu službu. Podrobnosti nájdete v článku Faktúra v PDF e-mailom po 1. 1. 2027.
Chybné údaje sa odošlú spolu s faktúrou
Ak je nesprávna suma, sadzba dane alebo údaj o odberateľovi, chyba sa môže dostať aj do hlásenia pre Finančnú správu. Usmernenie bližšie neurčuje všetky prípady nesprávnych údajov. Pri zrejmom omyle pomáha bezodkladná oprava. Postup opisujeme v článku Chyba v odoslanej eFaktúre.
Zákazník až neskôr oznámi, že nakupoval ako podnikateľ
Ak ste o tom pri vystavení bežnej faktúry nevedeli a ani nemohli vedieť, Finančná správa na túto okolnosť prihliada. Odporúča pôvodnú faktúru stornovať a vystaviť novú eFaktúru.
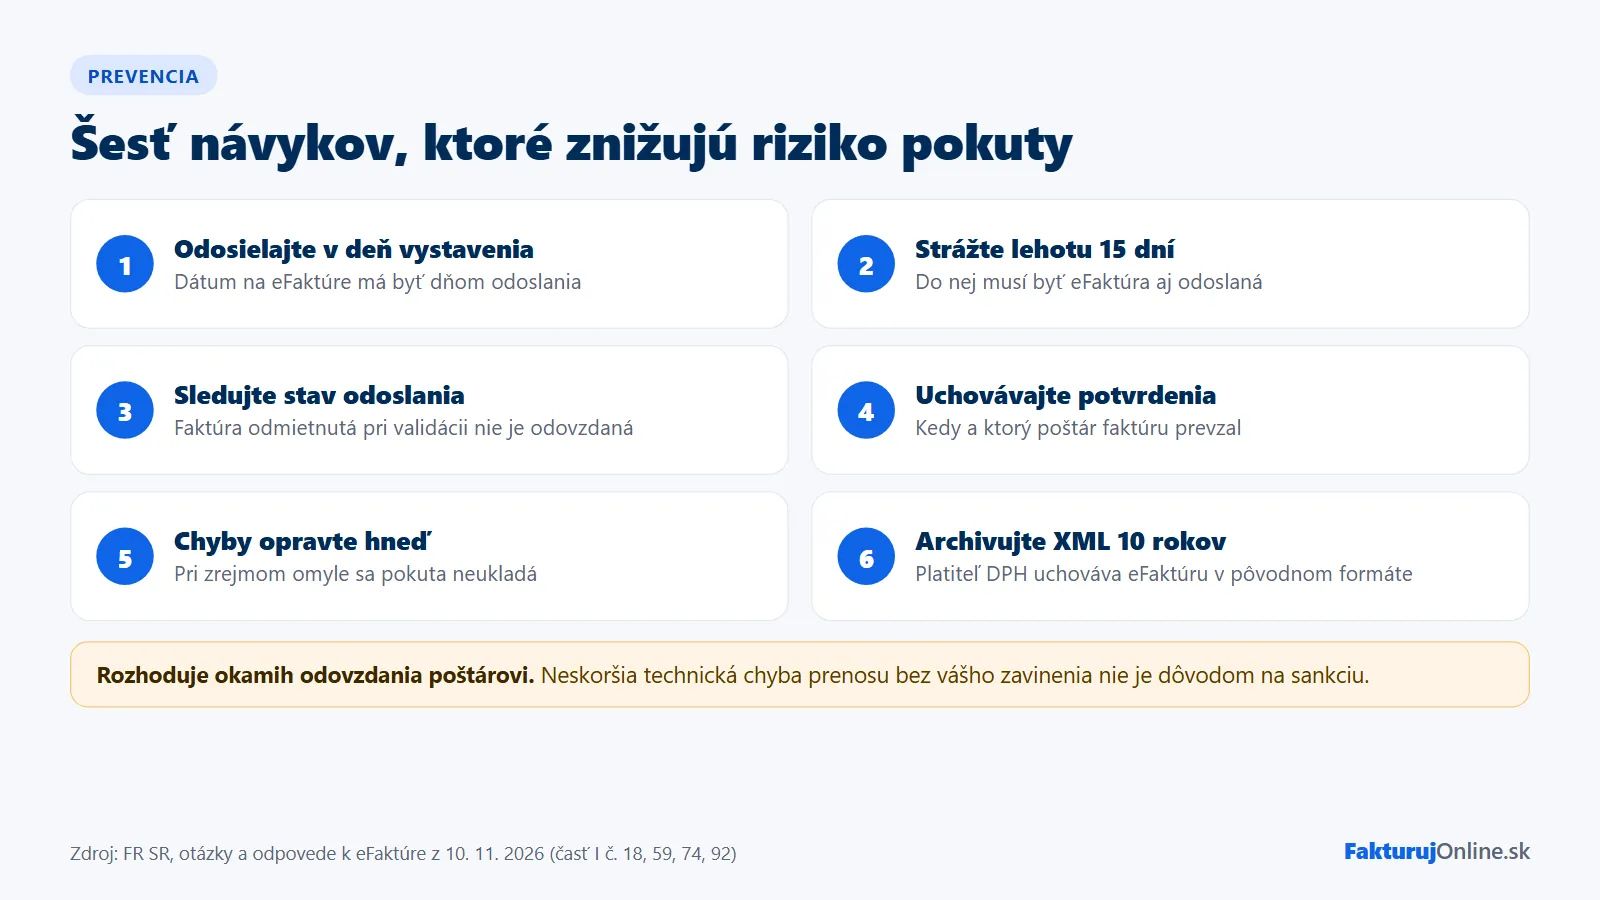
Šesť pravidiel, ktoré pomôžu predísť pokute
- Faktúru odošlite hneď po vystavení. Finančná správa odporúča doručenie neodkladať.
- Nečakajte na koniec 15-dňovej lehoty. Pri odmietnutí musí zostať čas na opravu.
- Sledujte stav odoslania. Faktúra odmietnutá poštárom ešte nebola riadne odovzdaná.
- Odkladajte si potvrdenia. Musí z nich byť zrejmé, ktorú faktúru, kedy a ktorý poštár prevzal.
- Zrejmé omyly opravte bezodkladne. Finančná správa s tým spája výnimku zo sankcie.
- Uchovávajte XML. Platiteľ DPH archivuje eFaktúry v tomto formáte desať rokov.
Neplatitelia DPH musia eFaktúry prijímať, nie vystavovať
Neplatitelia DPH nemusia eFaktúry vystavovať, preto sa ich netýkajú ani pokuty za neoznámenie údajov z vystavených faktúr. Od 1. januára 2027 však musia mať Digitálneho poštára, aby vedeli eFaktúry prijímať. Finančná správa v dokumente za jeho absenciu osobitnú pokutu nespomína. Bez poštára im však dodávatelia eFaktúry cez sieť nedoručia, hoci svoju zákonnú povinnosť môžu splniť.
Novela má obmedziť oznamovanie na dodávateľa
V novembri 2026 bola podľa Finančnej správy v Národnej rade SR novela zákona o DPH. Navrhuje, aby údaje oznamoval iba dodávateľ, pri samofakturácii odberateľ. Súčasné odpovede počítajú aj s oznamovaním prijatých eFaktúr a uvádzajú päťdňovú lehotu od ich prijatia poštárom. Konečné pravidlá určí schválené znenie zákona.
FakturujOnline zobrazuje stav odoslania aj uložené XML
Vo FakturujOnline odošlete eFaktúru priamo z aplikácie. Pri doklade vidíte stav odoslania cez sieť Peppol a môžete si stiahnuť uložené XML. Zoznam dokladov ukazuje aj faktúry, ktoré ešte čakajú na odoslanie. Funkcia je súčasťou plateného predplatného, podrobnosti nájdete v cenníku.
Časté otázky
Môže dostať pokutu 100 000 eur aj malý živnostník?
Pri opakovanom porušení je to horná hranica sankcie. Pri prvom porušení je maximum 10 000 eur. Sankcie za oznamovanie vystavených faktúr sa netýkajú neplatiteľov DPH.
Dostanem pokutu, keď má poštár výpadok?
Nie, ak jeho zlyhanie preukážete a údaje boli oznámené bezodkladne po odstránení poruchy.
Hrozí pokuta už v roku 2026?
Povinné vystavovanie eFaktúr pre platiteľov DPH sa začína 1. januára 2027. V roku 2026 je dobrovoľné.
Ako preukážem, že som faktúru odoslal včas?
Potvrdením o prevzatí od poštára. Zákon neurčuje konkrétny typ dokumentu, musí však jednoznačne identifikovať faktúru, poštára a dátum s časom prevzatia.
Článok má informačný charakter a nenahrádza daňové ani právne poradenstvo. O uložení a výške pokuty rozhoduje správca dane podľa zákona a okolností konkrétneho prípadu.
Súvisiace články
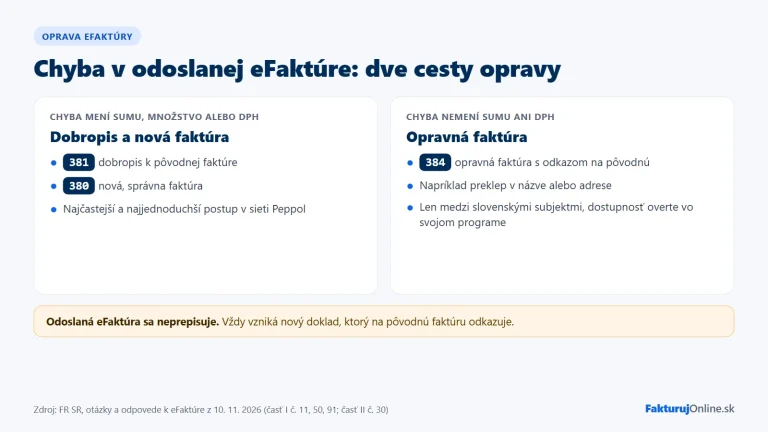
Chyba v odoslanej eFaktúre: dobropis, opravná faktúra alebo storno?
15. 11. 2026 · 6 min čítania
eFaktúra 2027: Kto musí prijímať elektronické faktúry a čo platí pre živnostníkov
8. 9. 2026 · 6 min čítania