Od 1. januára 2027 čaká podnikateľov povinná eFaktúra. Pozrite sa, kto ju musí vystavovať, kto prijímať a ako bude fungovať Digitálny poštár a Peppol.
Redakcia FakturujOnline · 10 min čítania
Obsah článku (13 častí)
- Kto bude musieť eFaktúru vystavovať a kto ju iba prijímať?
- Aký formát musí mať eFaktúra?
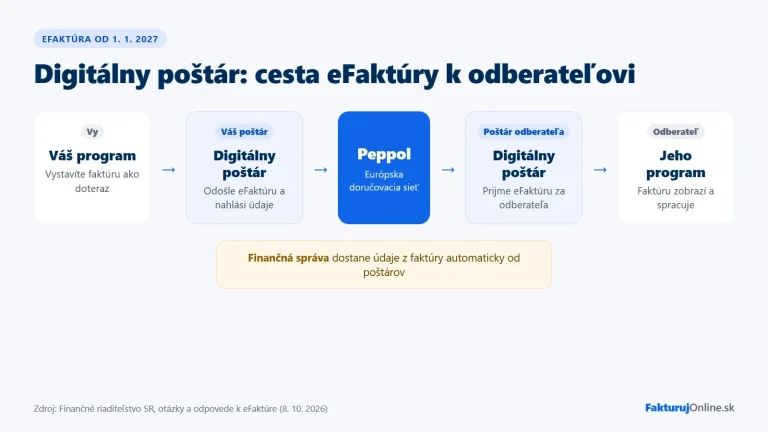
- Digitálny poštár a Peppol: ako bude faktúra putovať k zákazníkovi
- Môžete eFaktúru poslať aj mimo Peppolu
- XML nemusíte čítať ručne, ale musíte ho uchovať
- Proforma, zálohy, nájom a leasing: tu sa režim líši
- Čo s chybnou faktúrou?
- Čo ak odberateľ nebude v Peppole?
- Finančná správa dostane údaje automaticky. Pri porušení hrozia pokuty
- Koľko môže Digitálny poštár stáť?
- Spotrebiteľských faktúr sa prvá fáza netýka
- Čo sa zmení po roku 2027?
- Rok 2026 využite na kontrolu svojho fakturačného systému
Od 1. januára 2027 sa na Slovensku zásadne zmení spôsob fakturácie medzi firmami. Pri veľkej časti tuzemských obchodov už nebude stačiť vytvoriť faktúru v PDF a poslať ju zákazníkovi e-mailom. Platitelia DPH budú pri zákonom určených transakciách vystavovať eFaktúry v štruktúrovanom elektronickom formáte. Povinnosť vedieť takúto faktúru prijať však zasiahne aj množstvo podnikateľov, ktorí platiteľmi DPH nie sú.
Hlavným kanálom na doručovanie bude sieť Peppol a certifikovaní poskytovatelia doručovacej služby, ktorých Finančná správa označuje ako Digitálnych poštárov. Pre podnikateľa to v praxi znamená najmä to, že fakturačný alebo účtovný program bude musieť vedieť pracovať so štruktúrovaným XML, odosielať a prijímať doklady a zabezpečiť ich archiváciu.
Kto bude musieť eFaktúru vystavovať a kto ju iba prijímať?
Od 1. januára 2027 sa povinnosť vyhotovovať eFaktúry týka predovšetkým tuzemských platiteľov DPH registrovaných podľa § 4, § 4b alebo § 4c zákona o DPH, ak ide o zákonom určené tuzemské dodanie tovaru alebo služby.
Ak teda slovenská s.r.o., ktorá je platiteľom DPH, poskytne službu inej slovenskej firme, vo väčšine bežných prípadov už nebude stačiť iba PDF faktúra. Dodávateľ bude musieť vytvoriť eFaktúru v predpísanom elektronickom formáte.
| Typ subjektu alebo transakcie | Vystavovanie eFaktúry | Prijímanie eFaktúry |
|---|---|---|
| Tuzemský platiteľ DPH pri B2B/B2G transakcii | Povinné od 1. 1. 2027* | Povinné |
| Tuzemský neplatiteľ DPH – podnikateľ alebo SZČO | Všeobecne nepovinné | Povinné, ak mu ju dodávateľ musí vystaviť |
| Právnická osoba, ktorá nie je platiteľom DPH | Všeobecne nepovinné | Povinné, ak jej má byť eFaktúra doručená |
| Predaj bežnému spotrebiteľovi – B2C | Nový povinný režim sa neuplatňuje | Neuplatňuje sa |
| Zahraničný subjekt registrovaný v SR podľa § 5 zákona o DPH | Počas prechodného režimu 2027 – 2030 sa naň povinnosť podľa § 85o nevzťahuje | Podľa tohto režimu nemusí zabezpečiť príjem cez doručovaciu službu |
* Zákon pozná aj výnimky, napríklad pri niektorých oslobodených plneniach, zjednodušených faktúrach alebo utajovaných plneniach.
Neplatiteľ DPH teda nebude mať všeobecnú povinnosť svoje faktúry vystavovať ako eFaktúry. Ak však nakúpi tovar alebo službu od slovenského platiteľa DPH, ktorý mu musí eFaktúru vystaviť, musí byť schopný ju prijať.
To sa týka napríklad živnostníkov, advokátov, architektov, samostatne hospodáriacich roľníkov či osôb, ktoré vykonávajú ekonomickú činnosť z prenájmu.
Odlišný režim platí pre zahraničné spoločnosti, ktoré sú na Slovensku registrované pre DPH podľa § 5, ale nie sú tu usadené. Podľa FAQ Finančnej správy sa na ne prechodná úprava od 1. januára 2027 do 30. júna 2030 nevzťahuje rovnako ako na tuzemských platiteľov podľa § 4, § 4b alebo § 4c.
Aký formát musí mať eFaktúra?
eFaktúra musí byť vytvorená ako štruktúrovaný elektronický dokument, ktorý dokáže účtovný softvér automaticky spracovať.

Finančná správa vychádza z európskeho štandardu EN 16931 a zo syntaxí UBL alebo CII. V praxi pôjde najmä o XML súbor, v ktorom sú číslo faktúry, dátumy, údaje dodávateľa a odberateľa, základ dane, sadzba DPH či suma dane uložené v presne určenej dátovej štruktúre.
PDF môže zostať ako vizuálna príloha pre človeka, samotnú eFaktúru však nenahrádza. Peppol jeho priloženie umožňuje, povinné však nie je.
Digitálny poštár a Peppol: ako bude faktúra putovať k zákazníkovi
Podnikateľ nebude eFaktúru posielať priamo Finančnej správe ani nemusí mať rovnakého poskytovateľa ako jeho zákazník. Doručenie zabezpečí certifikovaný poskytovateľ doručovacej služby, teda Digitálny poštár.
Služba môže byť priamo prepojená s fakturačným alebo účtovným programom. Menšiemu podnikateľovi môže podľa Finančnej správy postačovať aj webová alebo mobilná aplikácia Digitálneho poštára. Prístup môže dostať aj účtovník, ktorý si prijaté doklady stiahne a spracuje.
Jednotliví poskytovatelia budú medzi sebou komunikovať cez sieť Peppol. Slovenské subjekty sa v nej budú identifikovať najmä pomocou DIČ, pričom národné pravidlá pracujú so schémou 0245:DIČ.
Ak má organizácia iba IČO a DIČ jej pridelené nebolo, môže ho pred zapojením do systému potrebovať. Finančná správa na to upozorňuje najmä pri neziskových a ďalších právnických osobách.
Môžete eFaktúru poslať aj mimo Peppolu
Pri povinnej eFaktúre nepotrebujete súhlas zákazníka s jej vyhotovením. Ak zákon prikazuje eFaktúru vystaviť, odberateľ nemôže požadovať, aby ste mu namiesto nej vystavili iba klasické PDF.
Iná situácia nastáva pri spôsobe doručenia. Ak chcete eFaktúru poslať iným kanálom než cez zákonnú doručovaciu službu, napríklad prostredníctvom existujúceho EDI systému, potrebujete súhlas príjemcu.
Zákon podľa Finančnej správy neurčuje presnú formu takéhoto súhlasu. Môže byť súčasťou zmluvy, udelený e-mailom alebo aj konkludentne, napríklad tým, že zákazník faktúru spracuje alebo uhradí.
Aj vtedy však musí ísť o riadnu eFaktúru podľa EN 16931. Samotné PDF poslané e-mailom túto podmienku nespĺňa.
XML nemusíte čítať ručne, ale musíte ho uchovať
Podnikateľ nemusí pri každej faktúre otvárať XML a hľadať v ňom jednotlivé položky. Účtovný alebo fakturačný systém musí vedieť z údajov vytvoriť čitateľnú podobu, ktorú je možné zobraziť na monitore alebo vytlačiť.
Nie je pritom potrebné ukladať ku každej eFaktúre aj samostatné PDF. Rozhodujúci je obsah XML a schopnosť systému zobraziť ho v primeranom čase v podobe čitateľnej človekom.
Platiteľ bude musieť elektronické faktúry uchovávať desať rokov od skončenia kalendárneho roka, ktorého sa týkajú. Finančná správa zároveň uvádza, že eFaktúra sa má archivovať v XML formáte.
Archiváciu netreba automaticky zamieňať so službou Digitálneho poštára. Ten nemá všeobecnú zákonnú povinnosť uchovávať všetky XML faktúry za podnikateľa. Pri výbere fakturačného riešenia si preto treba overiť aj to, ako bude dlhodobá archivácia vyriešená.
Proforma, zálohy, nájom a leasing: tu sa režim líši
Klasická proforma faktúra alebo výzva na úhradu, ktorá nie je faktúrou podľa zákona o DPH, sa cez systém eFaktúry posielať nemusí.

Po prijatí platby však môže vzniknúť povinnosť vystaviť faktúru k prijatej platbe. V takom prípade už ide o daňový doklad a pri splnení ostatných podmienok bude podliehať elektronickej fakturácii.
Zmenu pocítia aj firmy, ktoré pri nájme alebo leasingu používajú dlhodobé splátkové kalendáre. Ak ide o opakovane dodávanú službu a platiteľ má povinnosť vystavovať eFaktúry, podľa FAQ už nebude možné v niektorých prípadoch pokračovať iba s jednou dohodou o platbách nájomného pokrývajúcou dlhšie obdobie. Za jednotlivé opakované dodania bude potrebné vystavovať elektronické faktúry.
Čo s chybnou faktúrou?
Odoslanú eFaktúru nemožno jednoducho otvoriť, prepísať sumu a uložiť ju znova pod rovnakým dokladom.
Finančná správa pri opravách v súčasnosti odporúča najmä kombináciu dobropisu a novej správnej faktúry. Pripravuje sa aj širšie využívanie opravnej faktúry s kódom 384, najmä pri opravách, ktoré nemajú vplyv na cenu alebo DPH.
Ak dostanete faktúru vystavenú omylom alebo na nesprávnu sumu, jej doručenie cez Peppol ešte neznamená, že ste ju akceptovali. Postup je podobný ako dnes: treba kontaktovať dodávateľa a vyžiadať si opravu.
Čo ak odberateľ nebude v Peppole?
Môže sa stať, že dodávateľ eFaktúru odošle správne, ale systém zistí, že odberateľ nie je v Peppole registrovaný.
Finančná správa uvádza, že povinnosť odosielateľa sa považuje za splnenú odovzdaním eFaktúry doručovacej službe. Ak následne doručenie zlyhá preto, že príjemcu nemožno v sieti nájsť, samotné zlyhanie nejde automaticky na ťarchu dodávateľa.
Systém zároveň vráti chybové hlásenie, takže odosielateľ bude mať informáciu o tom, že faktúra nebola úspešne doručená.
Finančná správa dostane údaje automaticky. Pri porušení hrozia pokuty
eFaktúra nebude slúžiť iba na výmenu dokladu medzi dvoma firmami. Súčasťou systému bude aj automatizované oznamovanie údajov Finančnej správe.
Pri použití doručovacej služby technickú časť reportovania zabezpečí Digitálny poštár. Podnikateľ teda nebude musieť pri každej faktúre ručne prepisovať údaje do ďalšieho formulára.
Ak však údaje nebudú oznámené, budú nesprávne alebo budú oznámené po lehote, FAQ Finančnej správy počíta s pokutou až do 10 000 eur. Pri opakovanom porušení môže sankcia dosiahnuť až 100 000 eur.
Pokuta sa podľa dokumentu neuplatní pri zrejmom omyle, ktorý sa bezodkladne napraví, ani v prípade preukázateľného technického zlyhania zazmluvneného Digitálneho poštára, ak sa údaje odošlú hneď po odstránení problému.
Koľko môže Digitálny poštár stáť?
Cenu služby nebude určovať štát. Poskytovatelia môžu zvoliť platbu podľa počtu odoslaných faktúr alebo mesačné či ročné predplatné.
Finančná správa pri jednoduchej aplikácii orientačne pracuje s európskym priemerom do 12 eur mesačne. Nejde však o garantovanú cenu a výsledná suma bude závisieť od konkrétneho poskytovateľa a rozsahu služby.
Rozdiel môže byť aj v tom, či bude Peppol a Digitálny poštár súčasťou existujúceho fakturačného programu, alebo pôjde o samostatne platenú službu.
Spotrebiteľských faktúr sa prvá fáza netýka
Ak podnikateľ predáva tovar alebo poskytuje službu bežnému spotrebiteľovi, ktorý nevystupuje ako podnikateľ, povinný režim pripravovaný na rok 2027 sa na takúto B2C fakturáciu nevzťahuje.
Prvá fáza je zameraná najmä na tuzemské transakcie medzi podnikateľmi a medzi podnikateľmi a verejnou správou, teda B2B a B2G.
Čo sa zmení po roku 2027?
Elektronická fakturácia sa má od 1. júla 2030 rozšíriť aj na cezhraničné transakcie.
Súčasne sa má zmeniť aj vykazovanie DPH. Finančná správa v jednej časti FAQ uvádza, že od 1. júla 2030 sa zruší kontrolný aj súhrnný výkaz a údaje z faktúr ich nahradia priebežným elektronickým reportovaním. V neskoršej sumarizácii harmonogramu však výslovne spomína už iba zrušenie kontrolného výkazu DPH.
Pri súhrnnom výkaze preto bude potrebné sledovať ďalšie legislatívne a metodické spresnenia.
Rok 2026 využite na kontrolu svojho fakturačného systému
Prechodné obdobie trvá od 1. januára do 31. decembra 2026. Firmy môžu počas neho systém používať dobrovoľne, ak sú naň pripravené obe strany.
Pred 1. januárom 2027 si preto overte najmä:
- či váš fakturačný alebo účtovný program vytvorí eFaktúru podľa EN 16931,
- či bude podporovať UBL alebo CII XML a pravidlá Peppol BIS,
- ako bude riešené odosielanie a prijímanie cez Digitálneho poštára,
- či systém dokáže z XML vytvoriť čitateľnú podobu faktúry,
- ako bude zabezpečená archivácia pôvodných XML súborov,
- ako program spracuje zálohy, dobropisy a opravné doklady.
Ak dnes fakturujete vo Worde, Exceli alebo zákazníkom posielate iba ručne vytvorené PDF, budete potrebovať riešenie, ktoré dokáže vytvoriť a spracovať zákonom požadovanú eFaktúru. Ak už používate fakturačný alebo účtovný systém, oplatí sa jeho dodávateľa ešte počas roka 2026 preveriť, či bude na nový režim pripravený.
Zdroj: Finančné riaditeľstvo Slovenskej republiky – Najčastejšie otázky a odpovede k eFaktúre, dokument 9/DPH/2025/IM.
Súvisiace články
Digitálny poštár: čo to je, ako ho vybrať a ako zmeniť poskytovateľa
12. 10. 2026 · 10 min čítania
eFaktúra 2027: Kto musí prijímať elektronické faktúry a čo platí pre živnostníkov
8. 9. 2026 · 6 min čítania