Zálohová a proforma faktúra od roku 2027: Ktorý doklad cez Peppol nejde a ktorý už áno
Proforma faktúra sa od roku 2027 cez Peppol neposiela. Pozrite sa, kedy po prijatí zálohy už vzniká povinnosť vystaviť a odoslať eFaktúru.
Redakcia FakturujOnline · 9 min čítania
Obsah článku (9 častí)
- Ktorý doklad od roku 2027 pôjde cez Peppol
- Proforma zostáva výzvou na úhradu a cez Peppol sa neposiela
- Po zaplatení zálohy už môže vzniknúť povinnosť vystaviť faktúru
- Zálohová alebo proforma? Rozhoduje obsah dokladu
- V konečnej faktúre sa zaplatená záloha odpočíta
- Kedy eFaktúru k zálohe vyhotovovať nemusíte
- Pri nájme a leasingu už jeden splátkový kalendár nebude stačiť
- Vo FakturujOnline si vyberiete druh dokladu, aplikácia rieši jeho odoslanie
- Časté otázky
Pýtate si od zákazníka zálohu pred dodaním? Od 1. januára 2027 bude záležať na tom, aký doklad mu pošlete. Proforma faktúra je len výzvou na úhradu, takže do systému eFaktúra nepatrí. Ak však platiteľ DPH prijme zálohu ešte pred dodaním, za určitých podmienok musí vystaviť faktúru k prijatej platbe. Tú už podľa Finančnej správy odošle ako eFaktúru cez sieť Peppol.
Podľa otázok a odpovedí Finančného riaditeľstva SR k eFaktúre z 8. októbra 2026 sa pri zálohách rozlišuje medzi proforma faktúrou ako výzvou na úhradu a faktúrou k prijatej platbe, ktorá už môže podliehať režimu eFaktúry.
Ktorý doklad od roku 2027 pôjde cez Peppol
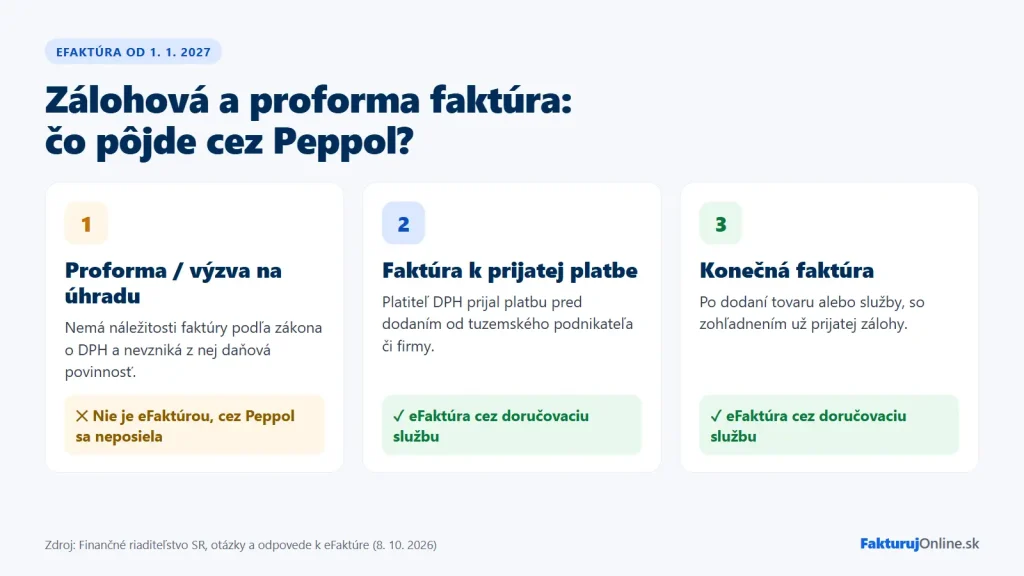
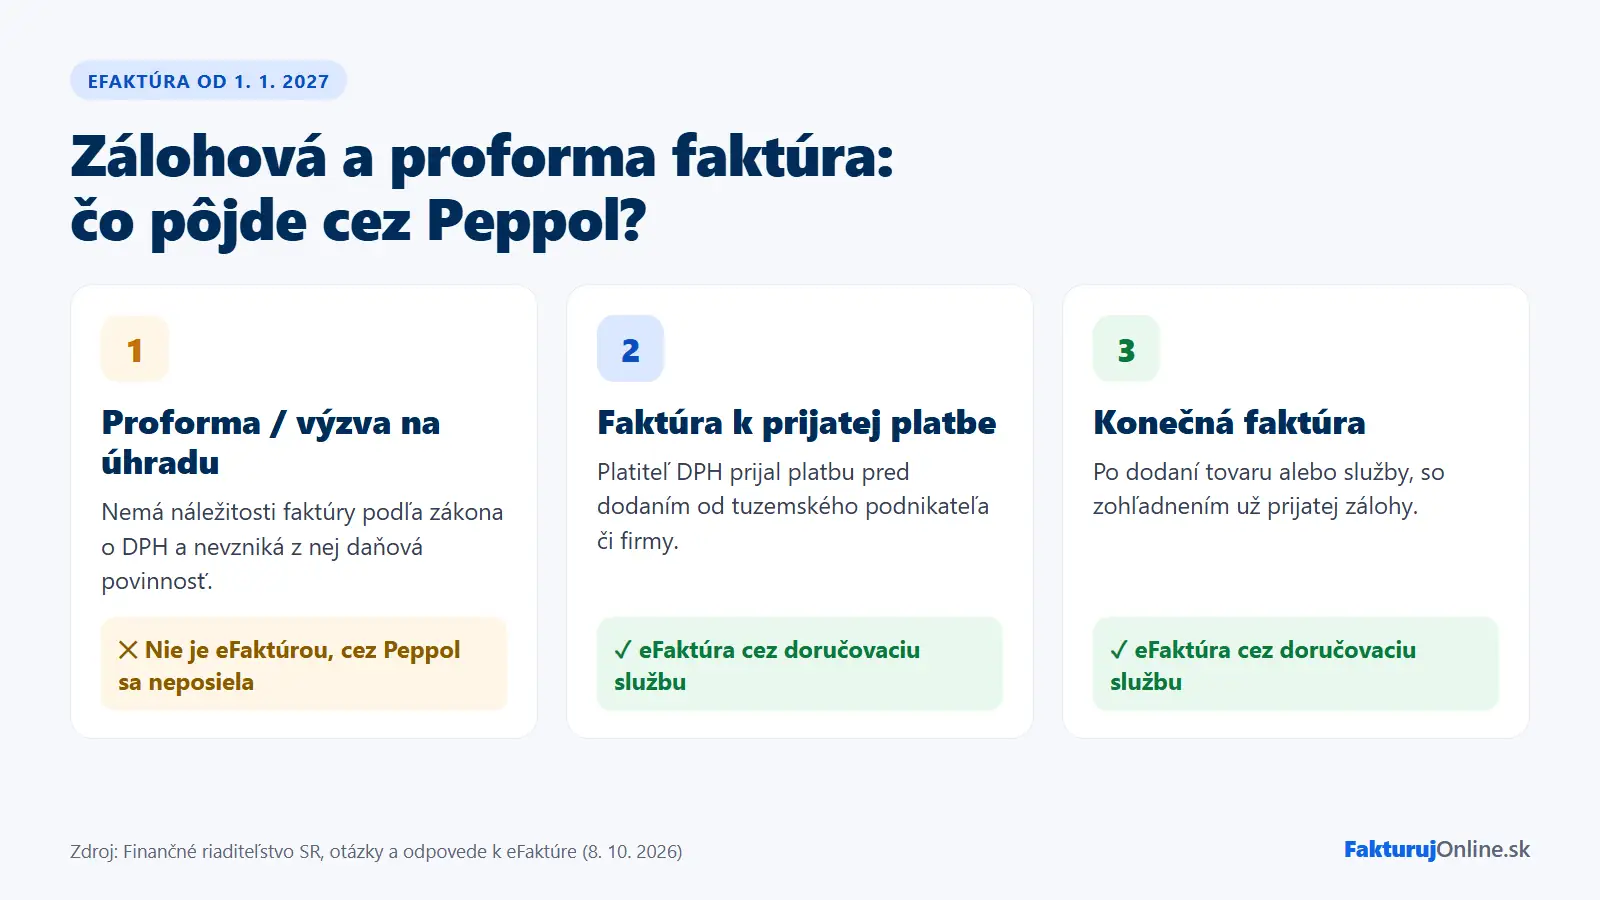
- Proforma faktúra (výzva na úhradu): Ak nemá náležitosti faktúry podľa zákona o DPH a jej vystavením nevzniká daňová povinnosť, z pohľadu zákona nejde o faktúru. Cez eFaktúru sa neposiela.
- Po prijatí zálohy môže platiteľovi DPH vzniknúť povinnosť vystaviť faktúru k prijatej platbe. Pri tuzemskej transakcii, na ktorú sa vzťahuje povinná eFaktúra, ju od 1. januára 2027 odošle cez Peppol.
- Konečná faktúra po dodaní je tiež eFaktúrou. Ak už bola k zálohe vystavená faktúra k prijatej platbe, zaplatená suma sa v konečnom vyúčtovaní odpočíta.
- Doklad pomenovaný ako „zálohová faktúra“ môže byť v praxi iba výzvou na zaplatenie. Rozhoduje jeho obsah a účel.
Proforma zostáva výzvou na úhradu a cez Peppol sa neposiela
Finančná správa vo FAQ vysvetľuje aj to, či cez prístupový bod (access point) musíte posielať zálohovú faktúru. Systém eFaktúra je určený len pre doklady, ktoré majú charakter faktúry podľa § 72 zákona o DPH. Pri zálohovom doklade preto treba pozerať na to, čo v skutočnosti predstavuje.
Ak ide o proforma faktúru alebo inú výzvu na úhradu, ktorá nemá náležitosti faktúry podľa zákona o DPH a jej vystavením nevzniká daňová povinnosť, nejde o faktúru v zmysle zákona o DPH. Cez systém eFaktúra sa preto neposiela.
Proformu môžete zákazníkovi poslať rovnako ako dnes, napríklad e-mailom vo formáte PDF. Z FAQ nevyplýva povinnosť posielať ju cez Digitálneho poštára.
Po zaplatení zálohy už môže vzniknúť povinnosť vystaviť faktúru
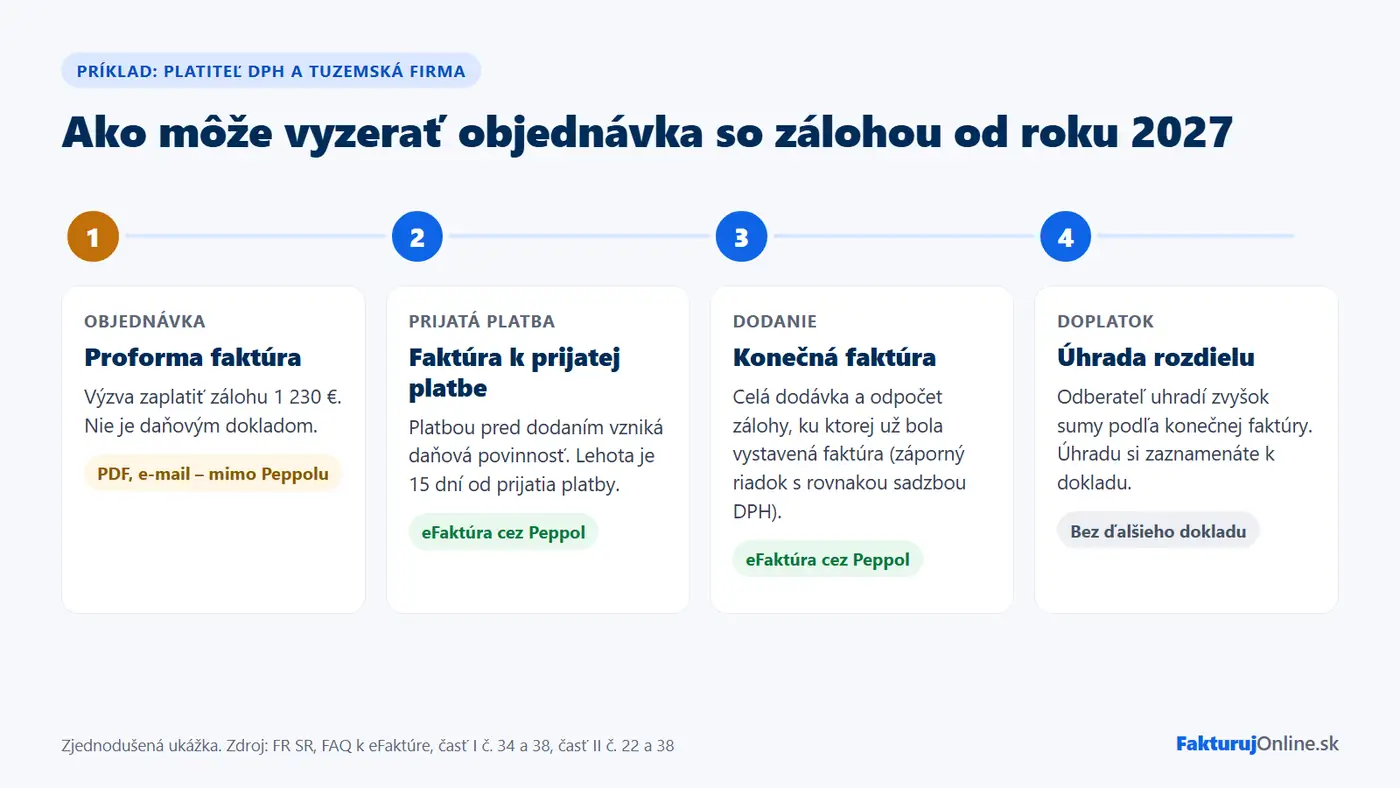
Ak zákazník zaplatí ešte pred dodaním tovaru alebo služby a prijatím platby vznikne daňová povinnosť, platiteľ DPH vystaví podľa § 72 ods. 1 zákona o DPH faktúru k prijatej platbe. Takýto doklad už je faktúrou podľa zákona o DPH a od roku 2027 sa pri splnení podmienok posiela cez systém eFaktúra podľa § 85o zákona o DPH.
Pravidlo bude od 1. januára 2027 platiť pre tuzemského platiteľa DPH registrovaného podľa § 4, 4b alebo 4c, ktorý prijme zálohu pred dodaním tovaru či služby s miestom dodania na Slovensku. Príjemcom musí byť:
- tuzemská zdaniteľná osoba, teda firma, živnostník alebo iný podnikateľ, a to aj vtedy, keď nie je platiteľom DPH,
- alebo tuzemská nezdaniteľná právnická osoba.
Pri zálohe od bežného spotrebiteľa v režime B2C táto povinnosť neplatí. Iná situácia je pri neplatiteľovi DPH. Ten eFaktúry vyhotovovať nemusí, no od roku 2027 ich musí vedieť prijímať ako elektronické faktúry.
Na vystavenie faktúry zostáva 15 dní
Lehota sa nemení. Faktúru treba vyhotoviť do 15 dní odo dňa dodania alebo odo dňa prijatia platby, ak prijatím platby vznikla daňová povinnosť.
Pri eFaktúre však nestačí vytvoriť doklad vo fakturačnom programe. Finančná správa upozorňuje, že v rovnakej lehote ho treba aj odovzdať doručovacej službe, ktorá ho pošle príjemcovi. Dátum vyhotovenia na faktúre má byť rovnaký ako deň jej skutočného odoslania.
V roku 2026 zostáva eFaktúra dobrovoľná
Do konca roka 2026 je zapojenie do systému dobrovoľné. Platiteľ, ktorý už počas roka 2026 posiela elektronické faktúry cez doručovaciu službu, môže podľa Finančnej správy rovnakým spôsobom vystaviť aj eFaktúru k prijatej platbe bez súhlasu príjemcu.
Príjemca však musí mať možnosť takúto eFaktúru cez doručovaciu službu prijať.
Zálohová alebo proforma? Rozhoduje obsah dokladu
Pojmy „zálohová faktúra“ a „proforma faktúra“ sa v praxi často používajú ako synonymá. Aj Finančná správa vo FAQ pracuje so spojením „zálohová (proforma) faktúra ako výzva na úhradu“.
Rozdiel je v tom, na čo doklad slúži:
- Dokladom iba žiadate zákazníka o zaplatenie a jeho vystavením nevzniká daňová povinnosť. V takom prípade nejde o faktúru podľa zákona o DPH a cez eFaktúru sa neposiela.
- Platbu ste už prijali a vznikla vám daňová povinnosť. Vtedy vystavujete faktúru k prijatej platbe. Pri tuzemskom odberateľovi-podnikateľovi sa na ňu od roku 2027 môže vzťahovať povinnosť eFaktúry.
Ak si pri konkrétnej transakcii nie ste istí, ako doklad posúdiť, jeho režim vám môže potvrdiť účtovník alebo Finančná správa.
V konečnej faktúre sa zaplatená záloha odpočíta
Po dodaní tovaru alebo služby nasleduje konečná, respektíve vyúčtovacia faktúra. Finančná správa v technickej časti FAQ pre výrobcov softvéru opisuje dva spôsoby, ako v nej pracovať so zaplatenou zálohou:
- Ak už bola k platbe vystavená faktúra k prijatej platbe, ide o zdanenú zálohu. V konečnej faktúre sa odpočíta záporným riadkom so základom dane aj DPH. Použije sa rovnaká sadzba ako na pôvodnom daňovom doklade a doplní sa odkaz na tento doklad.
- Pri nezdanenej zálohe, ku ktorej faktúra k prijatej platbe vystavená nebola, možno zaplatenú sumu uviesť ako už uhradenú sumu (PrepaidAmount). Tá zníži sumu zostávajúcu na úhradu. Záporný riadok s DPH sa v tomto prípade nepoužíva, pretože by nesprávne ovplyvnil rekapituláciu DPH.
Pre faktúru k prijatej platbe uvádza Finančná správa kód typu dokladu 388 – Tax invoice. Ide o technický údaj, ktorý rieši fakturačný program.
Kedy eFaktúru k zálohe vyhotovovať nemusíte
Výnimky sa týkajú napríklad týchto prípadov:
- pri dodaniach oslobodených od dane podľa § 28 až 43 a 47 zákona o DPH,
- pri zjednodušenej faktúre, napríklad pri doklade z pokladnice eKasa, ak cena vrátane dane nepresiahne 400 eur,
- pri plneniach pre Slovenskú informačnú službu, Vojenské spravodajstvo alebo pri plneniach spojených s utajovanou skutočnosťou. Pri nich sa elektronická faktúra vyhotoviť nesmie.
Pri nájme a leasingu už jeden splátkový kalendár nebude stačiť
Pri opakovaných platbách, napríklad za nájom alebo leasing, firmy často používajú jeden splátkový kalendár na celé obdobie. Finančná správa však upozorňuje, že od 1. januára 2027 už nebude stačiť jedna súhrnná elektronická faktúra vo forme dohody o platbách nájomného.
Za každú opakovane dodanú službu bude treba vystaviť samostatnú elektronickú faktúru.
Výnimkou môže byť napríklad nájom nehnuteľnosti oslobodený od dane podľa § 38 ods. 3 zákona o DPH. Pri takomto nájme povinnosť vystaviť elektronickú faktúru nevzniká. Ďalšie zmeny vrátane opráv a dobropisov nájdete v prehľade eFaktúra od roku 2027.
Vo FakturujOnline si vyberiete druh dokladu, aplikácia rieši jeho odoslanie
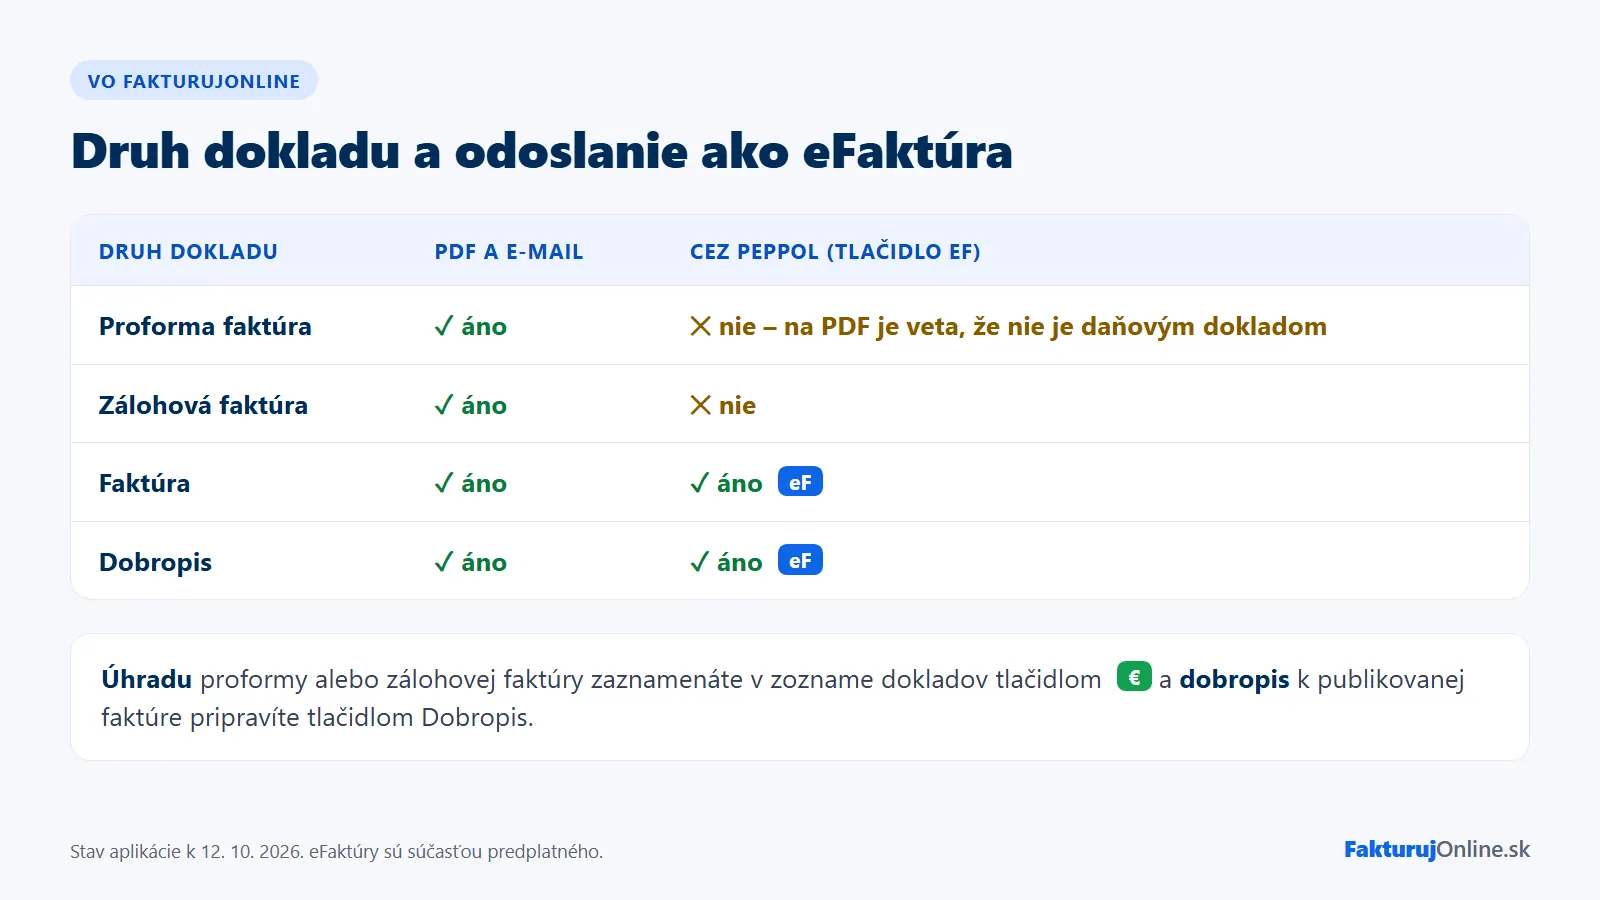
Vo FakturujOnline si pri vystavení dokladu vyberiete jeho druh: Faktúra, Zálohová faktúra, Proforma faktúra alebo Dobropis.
- Proforma faktúru aj zálohovú faktúru pošlete zákazníkovi e-mailom priamo z aplikácie alebo si ich stiahnete ako PDF. FakturujOnline ich cez Peppol neposiela. Na PDF proforma faktúry je zároveň uvedené, že nejde o daňový doklad.
- Faktúru a dobropis odošlete ako eFaktúru cez sieť Peppol tlačidlom eF v zozname dokladov. Ak potrebujete, môžete ich naďalej poslať aj e-mailom.
- Prijatú úhradu zaznamenáte pri doklade tlačidlom €. Doklad sa potom prestane zobrazovať medzi neuhradenými.
- Pri podobnom doklade nemusíte všetko vypĺňať znova. V ponuke „⋯“ vyberiete Vytvoriť kópiu a upravíte druh dokladu, dátumy alebo položky.
- Ak opravujete už vystavenú faktúru, dobropis vytvoríte tlačidlom Dobropis. Prepojenie na pôvodnú faktúru sa doplní automaticky.
eFaktúry zapnete v nastaveniach firmy na karte eFaktúry. Nájdete tam aj postup na overenie firmy na portáli Finančnej správy.
Doklady od dodávateľov doručené cez eFaktúru nájdete v časti Prijaté doklady. Odosielanie aj príjem eFaktúr sú súčasťou predplatného. Na Prehľade v aplikácii zároveň vidíte, či máte eFaktúry zapnuté, či vám prišiel nový doklad a koľko eFaktúr ste už odoslali.
Termíny DPH a ďalších povinností nájdete v našom bezplatnom daňovom kalendári.
Časté otázky
Musím od roku 2027 posielať proforma faktúru cez Peppol?
Nie. Ak ide iba o výzvu na úhradu bez náležitostí faktúry podľa zákona o DPH a jej vystavením nevzniká daňová povinnosť, cez systém eFaktúra sa neposiela.
Musím posielať zálohovú faktúru cez Peppol?
Záleží na tom, čo pod názvom zálohová faktúra v skutočnosti vystavujete. Výzva na úhradu cez Peppol nejde. Ak však po prijatí zálohy od tuzemskej firmy alebo podnikateľa vystavujete faktúru k prijatej platbe, od 1. januára 2027 z nej pri splnení zákonných podmienok bude eFaktúra.
Dokedy treba vyhotoviť eFaktúru k prijatej zálohe?
Do 15 dní odo dňa prijatia platby, ak prijatím platby vznikla daňová povinnosť. V rovnakej lehote treba faktúru aj odovzdať doručovacej službe na odoslanie.
Týka sa povinnosť vystavovať eFaktúry aj neplatiteľov DPH?
Nie. Neplatiteľ DPH eFaktúry podľa § 85o zákona o DPH vystavovať nemusí. Elektronické faktúry od platiteľov DPH však musí vedieť prijímať.
Čo ak zálohu zaplatí bežný zákazník – občan?
Pri faktúrach pre bežných spotrebiteľov povinnosť eFaktúry neplatí. Povinný režim sa týka fakturácie medzi podnikmi (B2B) a medzi podnikmi a verejnou správou (B2G).
Súvisiace články
eFaktúra 2027: Kto musí prijímať elektronické faktúry a čo platí pre živnostníkov
8. 9. 2026 · 6 min čítania
eFaktúra od roku 2027: Čo sa mení pre podnikateľov a kto bude potrebovať Digitálneho poštára
27. 8. 2026 · 10 min čítania